⏱ 60초 핵심요약
- 원리금균등은 월 납입액이 일정해 예산 관리가 쉽습니다.
- 원금균등은 초기에 많이 내지만 잔액이 빨리 줄어 총이자가 상대적으로 적습니다.
- 만기일시는 월 부담이 작아 보여도 만기 원금 마련과 총이자 위험을 함께 봐야 합니다.
먼저 내 상황을 확인하세요
1 세 방식의 돈 흐름을 이해합니다
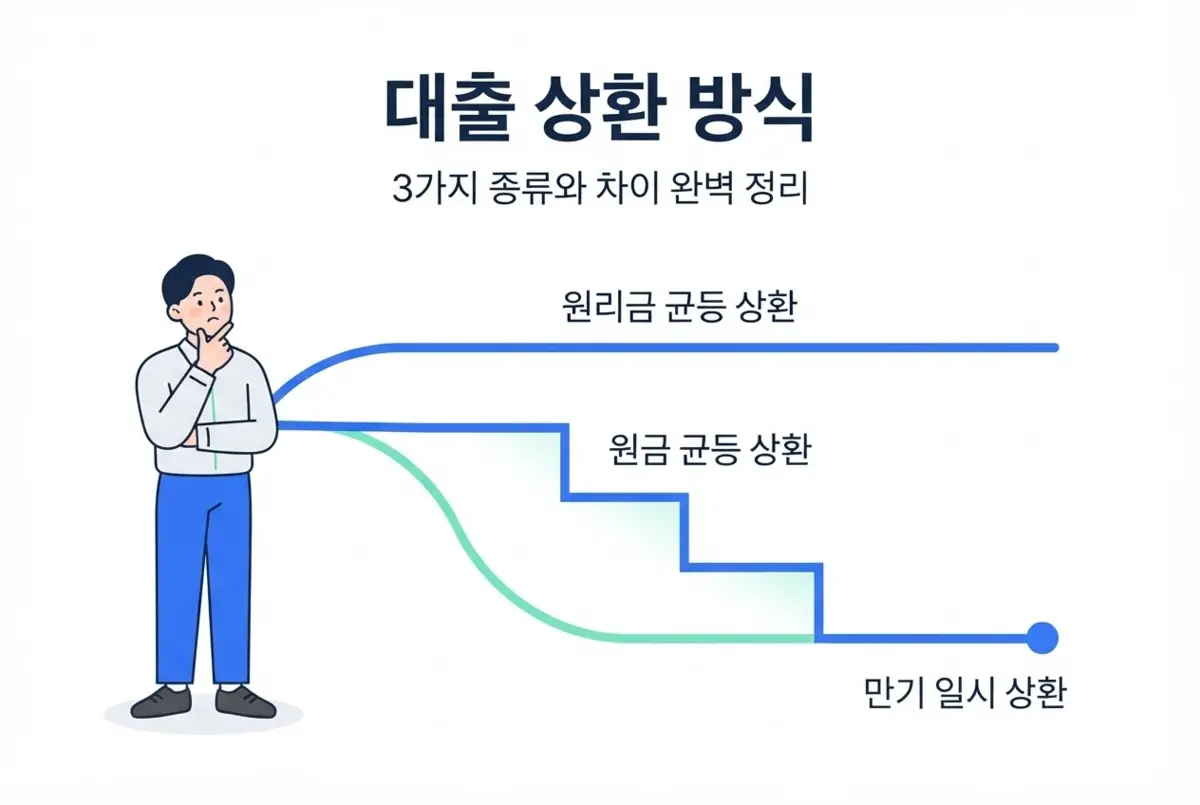
원리금균등은 원금과 이자의 합계를 매달 비슷하게 맞춥니다. 원금균등은 같은 원금을 나눠 갚아 첫 달 부담이 가장 크고 점차 줄어듭니다. 만기일시는 기간 중 이자를 내다가 만기에 원금을 한꺼번에 갚습니다.
같은 금리라도 원금이 빨리 줄수록 이자를 계산하는 잔액이 작아져 총이자가 줄어드는 것이 핵심입니다.
2 1억원·연 4%·10년 가정 예시
단순 비교 계산에서 원리금균등의 월 납입액은 약 101만원이고 총이자는 약 2,149만원입니다. 원금균등은 첫 달 약 117만원에서 마지막 달 약 84만원으로 줄며 총이자는 약 2,017만원입니다. 만기일시는 매월 이자 약 33만원을 내지만 만기 1억원을 별도로 준비해야 하고 총이자는 약 4,000만원입니다.
실제 상품은 일수 계산, 변동금리, 거치기간, 수수료에 따라 달라지는 예시입니다.
3 내 현금흐름으로 선택합니다
소득이 일정하고 예측 가능성을 원하면 원리금균등, 초기 부담을 감당하면서 이자를 줄이고 싶다면 원금균등을 검토할 수 있습니다. 만기일시는 원금 상환 재원이 확실한 경우에만 신중히 판단해야 합니다.
중도상환 계획이 있다면 중도상환수수료와 면제 시점도 확인하고, 금리 상승 후에도 버틸 수 있는 월 납입액을 기준으로 선택하세요.
💡 은행이 허용하는 최대 대출액보다 금리가 올라가도 감당할 수 있는 월 상환액을 먼저 정하세요.
1억원·연 4%·10년 단순 예시
| 방식 | 월 납입 흐름 | 총이자 약 |
|---|---|---|
| 원리금균등 | 약 101만원 일정 | 2,149만원 |
| 원금균등 | 약 117만→84만원 | 2,017만원 |
| 만기일시 | 이자 약 33만원 + 만기 1억원 | 4,000만원 |
자주 묻는 질문
총이자가 가장 적은 방식은 무엇인가요?
같은 조건이라면 원금이 빨리 줄어드는 원금균등이 상대적으로 적은 경우가 많습니다.
월 납입액이 일정하면 금리도 고정인가요?
아닙니다. 변동금리 상품은 금리 변경 시 납입액이 달라질 수 있습니다.
상환 방식은 나중에 바꿀 수 있나요?
상품 약정에 따라 불가능하거나 재약정이 필요할 수 있어 실행 전 확인해야 합니다.
참고 · 공식 출처
※ 한도·수수료·필요서류·규제는 거래 조건과 확인 시점에 따라 달라질 수 있습니다. 실행 전 이용 은행과 제출기관의 최신 안내를 다시 확인하세요.